
Húsnæðislán
Hlutdeildarlán HMS
Hlutdeildarlán eru lán sem Húsnæðis-, mannvirkja- og skipulagsstofnun veitir einstaklingum sem falla undir kröfur slíkra lána. Lánin eru gerð til að aðstoða fólk við að komast inn á fasteignamarkaðinn sem á erfit með að safna fyrir fullri útborgun en getur staðið undir mánaðarlegum afborgunum lána.
17. nóvember 2026
Hvað er hlutdeildarlán?
Hlutdeildarlán HMS eru lán sem veitt eru fyrstu kaupendum eða þeim sem ekki hafa átt fasteign síðustu 5 ár. Lánin eru ólík öðrum lánum frá hefðbundnum lánastofnunum þar sem lántaki greiðir ekki afborganir né vexti af lánunum mánaðarlega. Hlutdeildarlán eru gefin út til 10 ára.
Hvernig greiði ég lánið niður?
Til að greiða hlutdeildarlán niður er anna hvort greitt inn á lánin í skömmtum, lánin fullgreidd í lok lánstíma eða þau eru greidd við sölu fasteignarinnar á bakvið lánið. Til þess að greiða inn á hlutdeildarlán á miðju lánstímabili þarf lágmarksgreiðsla að nema 5% af virði eignarinnar. Lántaki óskar þá eftir verðmati á eigninni frá fasteignasala, hefur samband við HMS og óskar eftir að fá að greiða inn á lánið. HMS sér um að endurreikna lánið og sendir lántaka greiðslukröfu í banka fyrir innborguninni. Ef við tökum sem dæmi að 50 milljón króna íbúð sé keypt með 20% hlutdeildarláni þá er hlutdeildarlánið 10 milljónir. Eftir 5 ár vill lántaki greiða inn á lánið og óskar eftir verðmati frá fasteignasala sem metur hana á 65 milljónir. Hlutdeildarlánið stendur þá í 13 milljónum (20% af 65 milljónum) og lágmarks innborgun er 3.250.000 kr. (5% af 65 milljónum). Ef lántaki greiðir þá upphæð inn á lánið breytist lánsfjárhæðin í 9.750.000 kr. sem nemur 15% af andvirði íbúðarinnar.
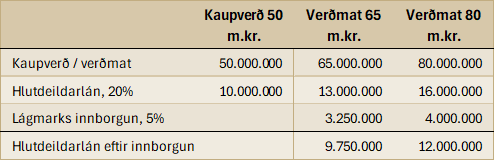
Ef íbúðin er seld áður en lánstíma hlutdeildarláns lýkur þarf eigandi að greiða lánið til baka við sölu íbúðarinnar. Eins og við innborgun þá endurgreiðir lántaki sama hlutfall af verði eignarinnar og tekið var í upphafi. Ef íbúð er keypt á 50 milljónir með 20% hlutdeildarláni er upphæð lánsins við kaupin 10 milljónir króna. Ef íbúðin er svo seld 5 árum síðar á 65 milljónir þarf lántaki að greiða 13 milljónir til baka við söluna.
Ef ekki er búið að greiða lánið niður í lok lánstíma er hægt að framlengja því um 5 ár í senn til að hámarki 25 ára. 25 árum eftir fasteignakaupin þarf lántaki því að greiða hlutdeildarlánið til baka að fullu.
Við kaup á hvernig íbúðum er hægt að fá hlutdeildarlán?
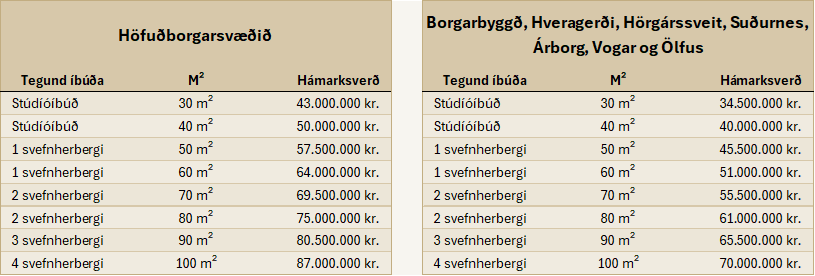
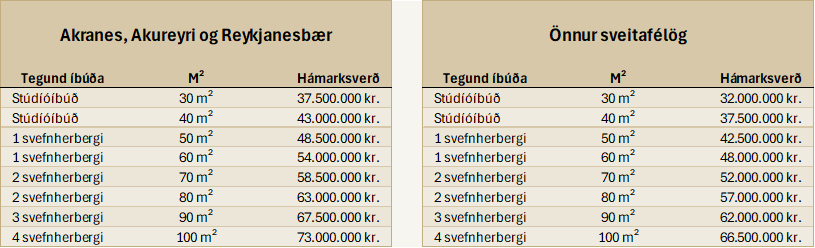
Hlutdeildarlán eru veitt til kaupa á nýjum hagkvæmum íbúðum sem hafa verið samþykktar af HMS. Stofnunin gerir ýmsar kröfur á íbúðirnar en þá er aðallega horft til stærðar, verðs, og herbergjafjölda. Viðmið lánanna eru svo breytileg eftir staðsetningu íbúðanna en í töflunum hér að neðan má sjá hámarksverð á mismunandi tegundum íbúða flokkað eftir staðsetningu.
HMS metur einnig lánveitingu fyrir íbúðum miðað við fjölskyldustærð en íbúð má vera með einu auka svefnherbergi umfram þörf fjölskyldunnar. Fjölskyldustærð er metin út frá fjölda barna eða ungmenna undir 20 ára sem búa á heimilinu auk umsækjenda.
Hverjir geta sótt um hlutdeildarlán?
HMS setur ýmsar skorður á umsækjendur sem óska eftir hlutdeildarlánum. Eins og áður segir er einungis veitt lán til þeirra sem eru að kaupa sína fyrstu fasteign eða hafa ekki átt fasteign á síðustu 5 árum. Íbúðir sem keyptar eru með hlutdeildarlánum eru ekki ætlaðar til útleigu og því þarf kaupandi að hafa lögheimilið sitt skráð í fasteigninni. Ef lántaki hefur búið í eigninni í meira en tvö ár er hægt að sækja um tímabundna leiguheimild ef hann þarf að dvelja fjarri heimili sínu vegna vinnu.
HMS hefur einnig sett upp tekjumörk þar sem lánin eru eingöngu ætluð tekjulágum einstaklingum sem eiga erfit með að safna sér fyrir útborgun. Til að fá 25% hlutdeildarlán mega heildartekjur einstaklings ekki hafa verið meiri en 10 milljónir á síðustu 12 mánuðum en fyrir hjón og sambúðarfólk er hámarkið 15 milljónir. Kaupandi þarf einnig að standast greiðslumat á 70% láni frá lánastofnun en mánaðarleg afborgun af því láni má ekki fara yfir 45% af ráðstöfunartekjum einstaklinga og 40% hjá hjónum og sambúðarfólki. Kaupandi þarf einnig að eiga að minnsta kosti 5% af kaupverði íbúðarinnar í eigið fé.
Ef kaupandi vill fá hærra lán en 25% er hægt að sækja um 35% hlutdeildarlán en þá herðast kröfur HMS enn frekar. Ráðstöfunartekjur kaupanda mega þá ekki hafa verið hærri en 6.793.000 kr. á síðustu 12 mánuðum fyrir einstaklinga. Hjá hjónum og sambúðarfólki mega ráðstöfunartekjur hafa verið að hámarki 10.620.000 kr. á síðustu 12 mánuðum. Umsækjandi þarf einnig að standast greiðslumat á 60% láni frá lánastofnun og eiga að minnsta kosti 5% af verði íbúðarinnar í eigið fé.
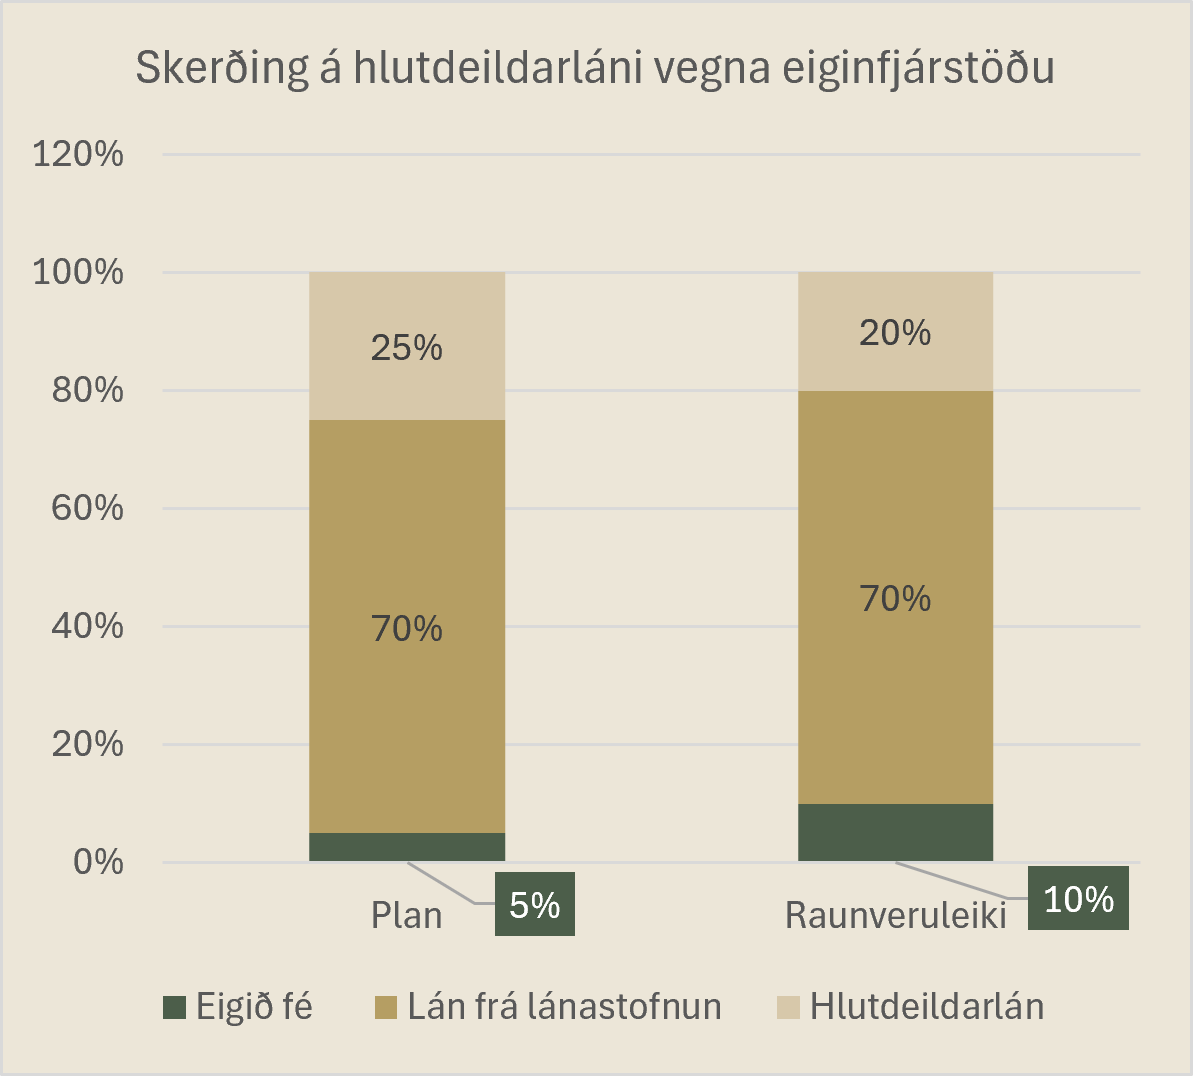
Hlutfall hlutdeildarlána fer svo eftir eiginfjárstöðu og greiðslugetu umsækjenda. Ef umsækjandi á sem dæmi 10% af kaupverði íbúðarinnar þá skerðist lánveitingin um 5%. Þetta þýðir að ef umsækjandi á 10% af kaupverði íbúðar sem á að fjármagna með hlutdeildarláni, þá skerðist lánsréttur hans um 5%. Hann getur því einungis fengið 20% hlutdeildarlán og fjármagnar svo afganginn (70%) með bankaláni. Ef hann hefði einungis átt 5% af kaupverði íbúðarinnar þá hefði hann fengið 25% hlutdeildarlán og 70% bankalán.
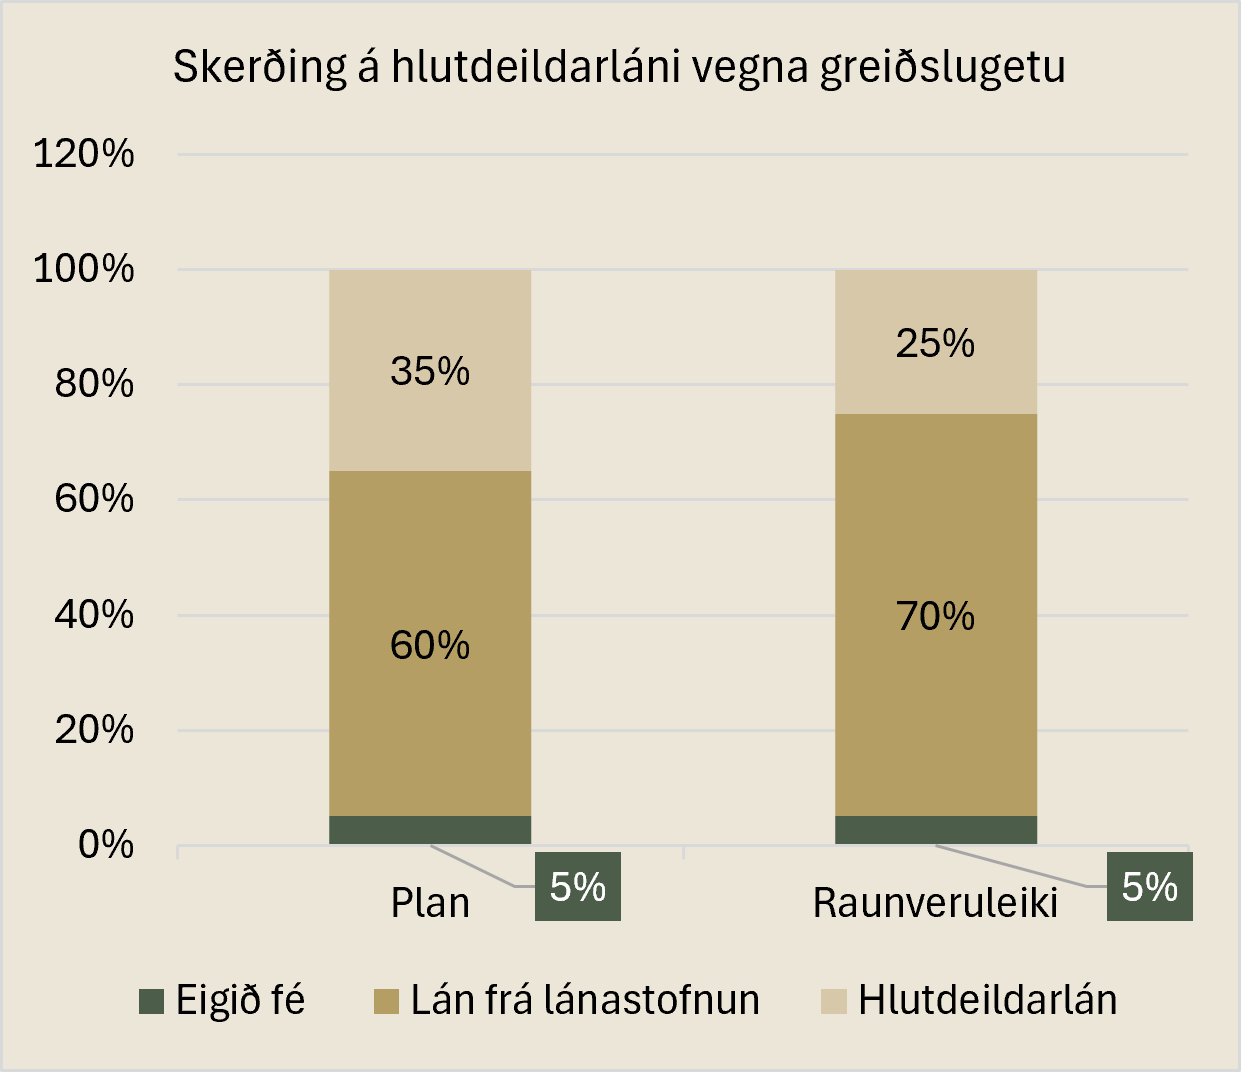
Eins getur skerðing á hlutdeildarláni átt sér stað ef að greiðslugeta kaupanda er sterk. Ef kaupandi sem ætlar sér að sækja um 35% hlutdeildarlán er með greiðslugetu sem dugar fyrir afborgunum á 70% láni þá skerðist hlutdeildarlánið á móti.
Ef þú ert að kaupa fyrstu eign og villt athuga hvort hlutdeildarlán henti þínum aðstæðum er hægt að bóka tíma í lánaráðgjöf hjá okkur þar sem við förum yfir þína stöðu með þér.